2026年企業版ふるさと納税の傾向と令和11年度までの延長解説
 Km-staff
企業版ふるさと納税は、地方創生を志す自治体を支援しながら、企業側も大きな税制メリットを享受できる制度です。2025年度(令和7年度)に期限を迎える予定だった本制度ですが、税制改正により5年間の延長が決定しました。
2026年に向けた中期経営計画や予算編成において、この制度をどのように活用すべきか検討している担当者の方も多いのではないでしょうか。本記事では、2026年の寄附トレンド予測や制度の最新情報、実務上の注意点を専門的な視点で解説します。
制度の概要と延長の決定事項
企業版ふるさと納税の活用を検討する上で、まず押さえておくべきは「制度がいつまで続くのか」という点です。
令和11年度までの制度延長
当初、企業版ふるさと納税は2024年度末(2025年3月)までの時限措置とされていました。しかし、地方創生のさらなる推進を図るため、令和6年度税制改正において2029年度末(2030年3月31日)までの5年間の延長が決定しました。
これにより、2026年以降も継続して計画的な寄附を行うことが可能となり、企業にとっては単発の支援ではなく、中長期的な地域連携やCSR活動の柱として組み込みやすくなっています。
(参考:https://www.chisou.go.jp/tiiki/tiikireisei/portal/pdf/r6_zeiseikaisei_gaiyou.pdf)
税額控除の仕組みと最大9割軽減
企業版ふるさと納税とは、国が認定した地方公共団体の地方創生プロジェクトに対し、企業が寄附を行った場合に税制上の優遇措置を受けられる制度です。
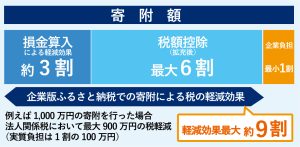
最大の魅力は、その高い節税効果にあります。通常の寄附金であれば、寄附額の約3割が法人住民税等から控除(損金算入)されますが、本制度を利用するとさらに最大6割の税額控除が加算されます。
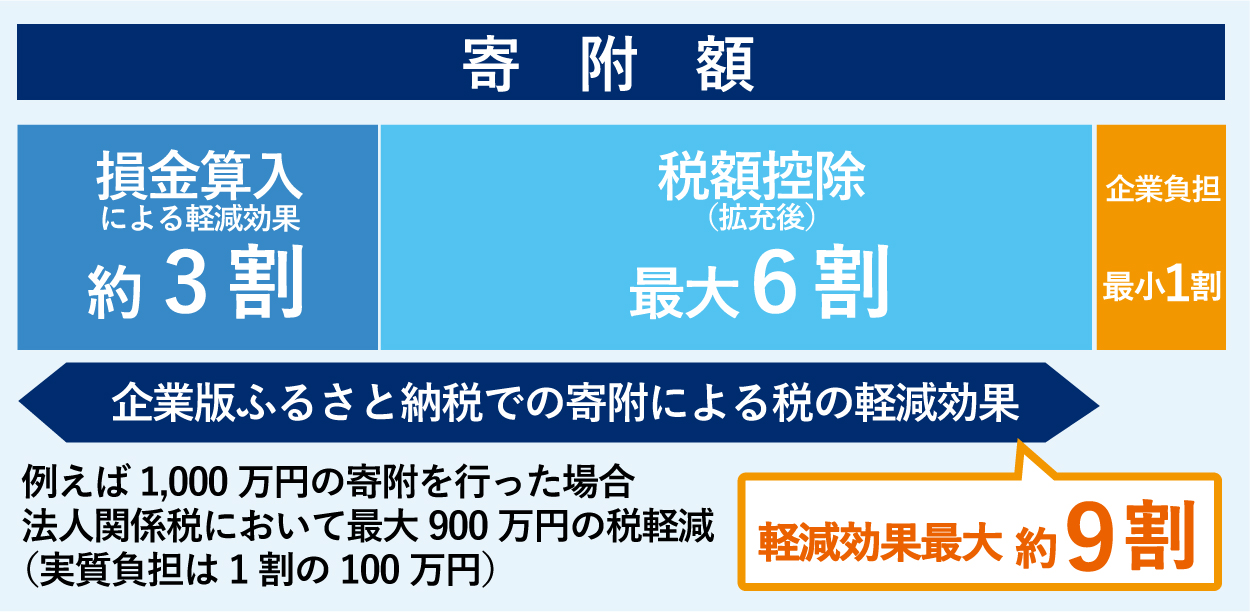
- 損金算入による軽減効果 寄附額の約3割
- 法人住民税等の税額控除 寄附額の最大6割
これらを合わせると、寄附額の最大約9割に相当する税金が軽減される仕組みです。つまり、実質的な企業負担は約1割で済むことになります。
2026年の寄附トレンド予測
2026年に向けて、企業がどのような分野に注目して寄附先を選定すべきか、最新のトレンドを予測します。
地方創生とSDGs関連事業
近年、多くの企業が経営戦略の核に据えているのが**SDGs(持続可能な開発目標)**です。自治体が掲げる「移住促進」や「地域産業の活性化」といったプロジェクトは、SDGsの目標と合致するものが多く、寄附を通じて社会課題解決への姿勢をアピールできます。
2026年は、単なる資金援助にとどまらず、企業の持つノウハウと地域の課題を掛け合わせた「共創型」のプロジェクトがさらに増加するでしょう。
カーボンニュートラルとDX推進
環境意識の高まりを受け、カーボンニュートラル(脱炭素社会)の実現に向けた自治体の取り組みへの寄附が急増しています。森林保全や再生可能エネルギーの導入支援などは、企業の環境貢献実績として非常に分かりやすい指標となります。
また、地方の**DX(デジタルトランスフォーメーション)**推進も注目のトピックです。スマート農業の導入や、行政サービスのデジタル化支援など、IT技術を持つ企業が自社の強みを活かせるプロジェクトへの寄附が2026年のトレンドとなるはずです。
子育て支援と教育格差の解消
深刻な人口減少に直面する自治体にとって、子育て支援や教育環境の整備は最優先事項の一つです。
- 待機児童対策や保育施設の充実
- ICT教育の導入支援
- 奨学金制度の拡充
これらのプロジェクトへの寄附は、将来の労働力確保や地域社会の安定に直結するため、多くの企業から支持を集めています。
企業側のメリットとデメリット
制度を活用する際には、メリットだけでなく、法的に定められた禁止事項や注意点も正しく理解しておく必要があります。
社会的信用と地域貢献の価値
寄附を行うことで、自治体のホームページや広報誌に企業名が掲載されるなど、社会的信用の向上につながります。また、寄附を通じて自治体との新たなネットワークが構築され、将来的なビジネスチャンスや官民連携プロジェクトへの参画のきっかけになることも大きなメリットです。
損金算入による法人税の節税効果
前述の通り、寄附額の約9割が税額控除等の対象となるため、キャッシュアウトを最小限に抑えながら社会貢献が可能です。特に利益が出ている期において、法人税の支払いを地域支援に充てられる点は、財務戦略上の大きな利点と言えます。
利益供与の禁止事項と注意点
企業版ふるさと納税には、個人版とは異なる厳格なルールが存在します。特に注意すべきは利益供与の禁止です。
禁止されている主な行為
- 返礼品の受け取り 個人版のような肉や米などの返礼品を受け取ることは禁止されています。
- 経済的な見返りの要求 寄附の代償として、補助金の交付や低利の融資、入札での便宜供与を受けることはできません。
- 10万円未満の寄附 1回あたりの寄附額は10万円以上である必要があります。
これらのルールに抵触すると、税制優遇が受けられないだけでなく、企業のコンプライアンス問題に発展する恐れがあるため、十分な確認が必要です。
寄附先選定とランキング活用
効率的かつ効果的な寄附を行うためには、自治体の実績やプロジェクトの質を見極めることが重要です。
自治体別の寄附受入実績の比較
内閣府が公表しているデータによると、寄附受入額が多い自治体には、明確なビジョンと具体的な事業計画があるという共通点があります。
- 寄附額ランキング上位の自治体 過去の実績が豊富で、企業との連携体制が整っているケースが多いです。
- 特定のテーマに強い自治体 「環境」「教育」「観光」など、自社の事業領域に近いテーマで実績を上げている自治体を探すのが有効です。
(参考:https://www.chisou.go.jp/tiiki/tiikireisei/portal/jisseki.html)
成功事例に見るプロジェクトの質
成功している寄附事例では、企業側が「なぜその自治体を支援するのか」というストーリーを明確に持っています。例えば、自社の工場がある地域への恩返しや、自社製品が解決できる課題を持つ地域への支援などが挙げられます。
プロジェクトの質を判断する際は、**KPI(重要業績評価指標)**が設定されているか、定期的な活動報告が行われているかを確認しましょう。
2026年度の寄附スケジュール
決算期直前に慌てないよう、余裕を持ったスケジュール管理が求められます。
決算期に合わせた手続きの流れ
寄附による税額控除を受けるためには、その事業年度内に寄附を完了させる必要があります。
- 寄附先の選定と相談 自治体の担当部署へ連絡し、プロジェクトの内容を確認します。
- 寄附の申し込み 自治体指定の「寄附申出書」を提出します。
- 寄附金の払い込み 自治体から送付される納付書等で入金します。
- 受領証の受け取り 自治体から発行される「寄附金受領証」を保管します。
- 確定申告 受領証を添えて税務申告を行います。
内閣府の認定計画と期限の確認
寄附の対象となるのは、内閣府から認定を受けた「地域再生計画」に基づく事業のみです。2026年に寄附を検討しているプロジェクトが、認定期間内であるかどうかを必ず確認してください。認定期間外の事業に寄附をしても、税制優遇は受けられません。
よくある質問とQ&A
実務担当者から寄せられることの多い疑問について回答します。
不交付団体への寄附の可否
「地方交付税の不交付団体である自治体へ寄附しても、税額控除は受けられますか?」
はい、可能です。ただし、企業の本社(地方税法上の主たる事務所または事業所)が所在する自治体への寄附については、本制度による税額控除の対象外となります。例えば、東京都に本社がある企業が東京都や、本社所在地の区へ寄附しても、最大9割の控除は受けられません。
返礼品禁止のルールと広報活動
「返礼品が禁止なら、寄附をするメリットが少ないのでは?」
物品としての返礼品は禁止されていますが、自治体による広報活動を通じたPRは認められています。自治体の公式サイトでの企業名紹介、感謝状の贈呈式、プレスリリースの共同配信などは、企業のブランディングにおいて大きな価値があります。
まとめ
2026年に向けた企業版ふるさと納税は、令和11年度までの延長が決まったことで、より長期的な視点での活用が可能になりました。最大約9割という極めて高い税制メリットを活かしつつ、カーボンニュートラルやDXといった最新のトレンドを取り入れた寄附先選定を行うことが、企業の価値向上に直結します。
利益供与の禁止などのルールを遵守し、自社の経営理念に合致した自治体・プロジェクトを見つけることが、成功への第一歩です。2026年度の予算編成に向けて、今から情報収集と検討を始めてみてはいかがでしょうか。
株式会社Luck field Kmでは、企業版ふるさと納税のマッチング支援を無料で行っています。ご不明点等がございましたら、ぜひお気軽にお問い合わせください。