企業版ふるさと納税した方が良い企業特徴!最大9割の税軽減と仕組み
 Km-staff
「今期の利益が出そうなので節税対策をしたい」「SDGsへの取り組みを具体化したい」と考えている経営者や財務担当者の方にとって、企業版ふるさと納税は非常に魅力的な選択肢です。
個人版のふるさと納税とは異なり、企業版は最大で寄付額の約9割もの税金が軽減されるという強力なメリットがあります。しかし、仕組みを正しく理解していないと「思ったような節税効果が得られなかった」という事態になりかねません。
この記事では、企業版ふるさと納税の仕組みから、どのような企業が寄付を行うべきかという特徴、そして注意すべき失敗ケースまで、プロの視点で分かりやすく解説します。
企業版ふるさと納税の仕組みと節税効果
企業版ふるさと納税とは、国が認定した地方公共団体の地方創生プロジェクトに対して企業が寄付を行った場合に、法人関係税から税額控除が受けられる制度です。
正式名称は「地方創生応援税制」と呼ばれ、企業の力で地方活性化を後押しすることを目的としています。
最大9割の税軽減効果と損金算入の仕組み
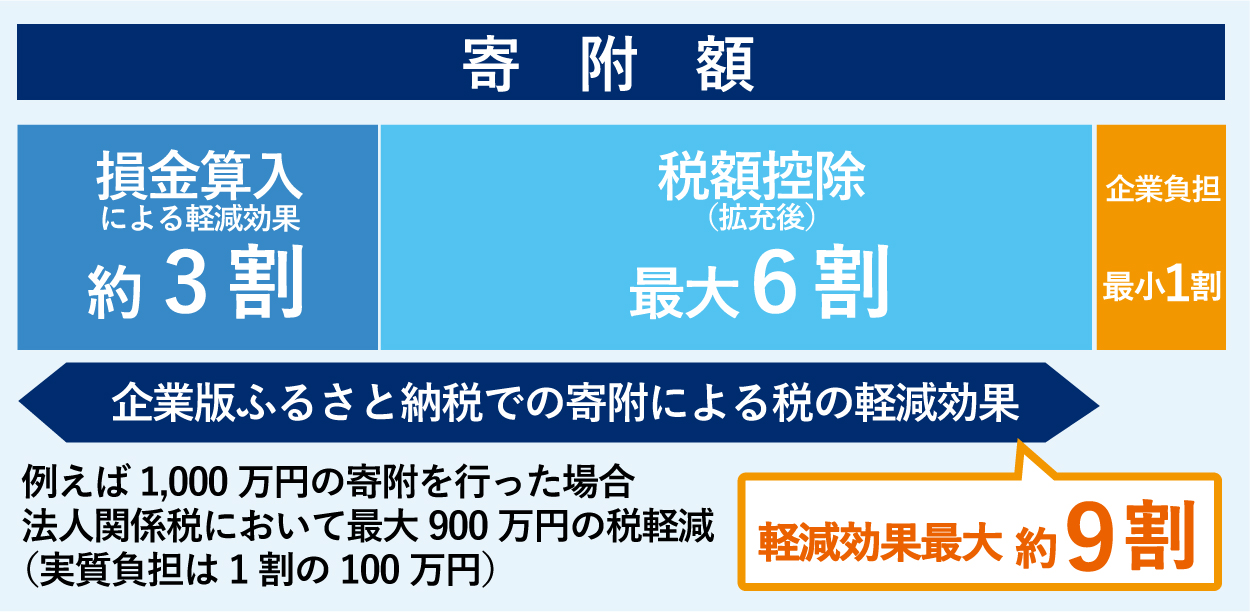
企業版ふるさと納税の最大のメリットは、寄付額の約9割に相当する税負担の軽減効果です。
通常の寄付金であれば、寄付額の約3割が損金算入による法人税等の軽減効果として戻ってきます。企業版ふるさと納税では、これに加えてさらに寄付額の最大6割が法人住民税や法人事業税から直接控除されます。
- 損金算入による軽減効果 寄付額の約3割
- 税額控除による上乗せ 寄付額の最大6割
この2つを合わせることで、企業の実質的な負担額は寄付額の約1割まで抑えられます。例えば、100万円を寄付した場合、実質的な負担額は約10万円で済む計算になります。
(参考:内閣府 地方創生推進事務局 https://www.chisou.go.jp/tiiki/tiikiseisei/kigyou_furusato.html)
個人版との違いと返礼品の禁止事項
個人版のふるさと納税と大きく異なる点は、返礼品の受け取りが禁止されていることです。
個人版では寄付額に応じた豪華な特産品などが楽しみの一つですが、企業版では寄付の代償として経済的な利益(物品やサービスの受領、低利の融資など)を自治体から受け取ることはできません。
その代わり、企業は以下のような非金銭的なメリットを得ることができます。
- 自治体とのパートナーシップ構築
- 地方創生への貢献によるPR効果
- SDGs達成に向けた具体的な実績作り
「見返りとしてのモノ」ではなく、「社会貢献を通じた企業価値の向上」が主な目的となるのが企業版の特徴です。
寄付すべき企業の特徴と判断基準
企業版ふるさと納税はすべての企業にとって最適とは限りません。制度の恩恵を最大限に受けられる「寄付すべき企業」には明確な特徴があります。
黒字経営で法人住民税等の負担が大きい企業
最も大きな恩恵を受けられるのは、黒字経営で十分な利益が出ており、法人住民税や法人事業税の納税額が多い企業です。
この制度は「支払うべき税金から差し引く(控除する)」仕組みであるため、そもそも納税額が少ない赤字企業や、控除限度額が低い企業では、約9割の軽減効果をフルに活用することができません。
特に、今期の利益が予想を上回り、急ぎで有効な節税対策を探している企業にとっては、キャッシュアウトを抑えつつ社会貢献ができる非常に効率的な手段となります。
SDGsや地方創生を対外アピールしたい企業
SDGs(持続可能な開発目標)やESG経営を重視し、社外へのブランディングを強化したい企業にも適しています。
自治体のプロジェクトに寄付を行うことで、その自治体のホームページや広報誌に企業名が掲載されたり、感謝状の贈呈式が行われたりします。これらは「地方創生に積極的な企業」としての公的な証明となり、以下のような効果が期待できます。
- 採用活動における学生や求職者へのイメージアップ
- 既存顧客や取引先からの信頼獲得
- 株主や投資家に対する社会貢献実績の提示
自社の適合性を確認するチェックリスト
自社が企業版ふるさと納税を行うべきかどうか、以下の項目でチェックしてみましょう。
- 今期の決算が黒字見込みである
- 法人住民税・法人事業税の納税予定額が一定以上ある
- 寄付金額が1回あたり10万円以上である
- 寄付先が「本社所在地以外」の自治体である
- SDGsや地方創生に関連する具体的な活動実績が欲しい
- 特定の地域(創業者の出身地や工場がある場所など)を応援したい
これらの項目に多く当てはまる場合、企業版ふるさと納税を検討する価値が非常に高いと言えます。
メリットとデメリットの比較
制度を利用する前に、良い面だけでなく事務的な負担などの側面も把握しておくことが重要です。
社会的信用の向上と企業イメージの刷新
最大のメリットは、金銭的な節税効果を超えた社会的信用の向上です。
単なる納税としてお金を払うのではなく、自社が共感する特定のプロジェクト(子育て支援、環境保全、観光振興など)を指定して寄付することで、企業の姿勢を明確に示すことができます。
また、自治体との接点ができることで、将来的な官民連携ビジネスのきっかけや、新しいマーケットへの足がかりになる可能性も秘めています。
事務負担とキャッシュフローへの影響
一方で、以下のようなデメリットや注意点も存在します。
- 事務手続きの手間 自治体の選定、寄付申出書の作成、払い込み、受領証の管理など、通常の納税にはない事務作業が発生します。
- キャッシュフローの先行支出 税金が軽減されるのはあくまで「確定申告後」です。寄付を行う時点では現金が手元から出ていくため、一時的なキャッシュフローの変動に注意が必要です。
- 返礼品がない 前述の通り、物品による還元はないため、純粋なコスト削減だけを目的とすると期待外れに感じる場合があります。
寄付が意味ない失敗ケースの注意点
「節税になると思ったのに、結局損をしてしまった」という事態を避けるため、以下の失敗ケースは必ず押さえておきましょう。
税額控除の限度額を超えた過剰な寄付
企業版ふるさと納税には、法人住民税や法人事業税から控除できる**上限額(限度額)**が決まっています。
この限度額を超えて寄付をした場合、超えた分については通常の寄付金と同じ扱い(約3割の損金算入のみ)となり、約9割の軽減効果は得られません。
寄付を検討する際は、必ず顧問税理士などに相談し、自社の今期の利益予測に基づいた正確な控除限度額を算出してもらうことが不可欠です。
本社所在地の自治体に対する寄付行為
制度上の大きなルールとして、自社の本社が所在する自治体への寄付は税額控除の対象外となります。
ここでいう「本社」とは、地方税法上の「主たる事務所または事業所」を指します。例えば、東京都港区に本社がある企業が、港区のプロジェクトに寄付をしても企業版ふるさと納税の特例(最大6割の税額控除)は受けられません。
応援したい自治体が自社の登記上の本店所在地と重なっていないか、事前に必ず確認してください。
寄付の具体的な手順とスケジュール
企業版ふるさと納税の手続きは、大きく分けて以下の4ステップで進みます。
自治体の選定と寄付申出書の提出方法
まずは、寄付先の自治体とプロジェクトを選びます。内閣府のポータルサイトや、寄付仲介サイトを利用すると効率的です。
寄付先選定から申し込みの流れ
- プロジェクトの選定 自治体が作成した「地域再生計画」の中から、自社の理念に合うものを選びます。
- 寄付の相談と申出書の提出 自治体の担当窓口へ連絡し、**「寄付申出書」**を提出します。この書類は自治体のホームページからダウンロードできるのが一般的です。
寄付金の払い込みと税務申告の時期
申出書の提出後、自治体から納付書などが送られてきます。
支払いから申告までの流れ
- 寄付金の払い込み 指定された方法で寄付金を支払います。この際、1回あたり10万円以上である必要があります。
- 受領証の受け取り 入金確認後、自治体から**「寄付金の受領証」**が届きます。これは税務申告で必須となる重要な書類です。
- 税務申告 決算時の確定申告において、受領証を添付して税額控除の申告を行います。
スケジュールとしては、決算期末の間際でも間に合うケースが多いですが、自治体側の事務処理時間を考慮し、余裕を持って1ヶ月前には動き出すのが理想的です。
まとめ
企業版ふるさと納税は、黒字経営の企業にとって、実質負担約1割で大きな社会貢献と節税を実現できる極めて合理的な制度です。
返礼品という直接的な見返りはありませんが、自治体との連携やSDGsへの取り組みを通じた企業ブランドの強化は、長期的に見てそれ以上の価値をもたらす可能性があります。
まずは自社の控除限度額を確認し、本社所在地以外の自治体で共感できるプロジェクトを探すことから始めてみてはいかがでしょうか。適切な計画に基づいた寄付は、企業の未来を明るく照らす一助となるはずです。