個人版と企業版ふるさと納税の違い!最大9割控除の仕組みと注意点
 Km-staff
「ふるさと納税」といえば、豪華な返礼品がもらえる個人向けの制度を思い浮かべる方が多いかもしれません。しかし、企業が自治体に寄付を行う企業版ふるさと納税(地方創生応援税制)は、個人版とは仕組みもメリットも大きく異なります。
特に大きな違いは、企業版には「返礼品」がない代わりに、最大約9割という非常に高い軽減効果がある点です。この記事では、経営者や財務担当者の方が知っておくべき、個人版と企業版の決定的な違いや、税制上のメリット、注意点を分かりやすく解説します。
個人版と企業版ふるさと納税の比較
個人版と企業版は、どちらも「自治体への寄付」という点では共通していますが、制度の目的や受けられる恩恵は全く別物です。まずは、両者の主な違いを一覧で確認しましょう。
対象者と寄付の下限額の違い
個人版ふるさと納税は、所得税や住民税を納めている個人であれば誰でも利用可能です。一方、企業版ふるさと納税は、青色申告書を提出している法人が対象となります。
- 寄付の下限額 個人版は実質負担額2,000円から寄付が可能ですが、企業版は1回あたり10万円以上の寄付が条件となっています。
- 対象となる自治体 個人版は全国どの自治体でも可能ですが、企業版は「本社が所在する自治体」への寄付は税額控除の対象外となるため注意が必要です。
返礼品の有無と禁止ルール
個人版の最大の楽しみである「返礼品」ですが、企業版には存在しません。
- 返礼品の禁止 企業版ふるさと納税では、寄付の代償として経済的な利益(物品や受発注の優遇など)を自治体から受け取ることは禁止されています。
- 寄付の目的 企業版は、自治体が行う「地方創生プロジェクト」を応援することを目的としています。返礼品という「モノ」ではなく、社会貢献や地域とのつながりという「コト」に価値を置く制度です。
税額控除の割合と節税効果の差
税金が安くなる仕組みも、個人版と企業版では大きく異なります。
- 個人版の控除 寄付金額から2,000円を引いた額が、所得税と住民税から控除されます。
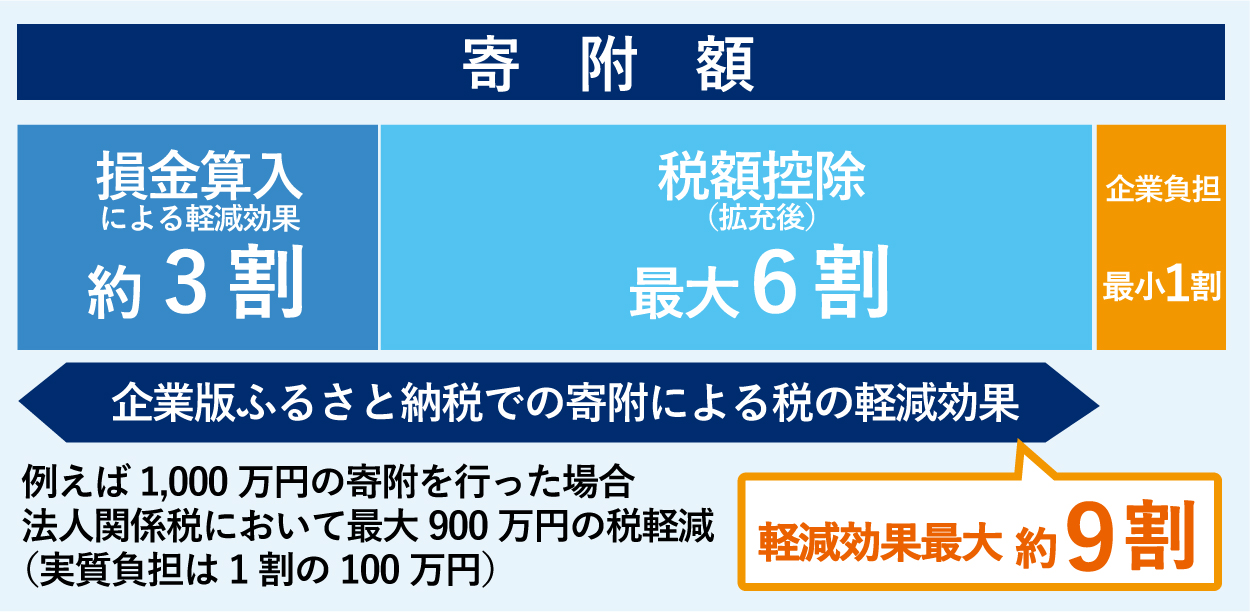
- 企業版の控除 企業版では、寄付額の約3割が損金算入されることに加え、さらに最大6割の税額控除が受けられます。合計で寄付額の最大約9割の税負担が軽減されるため、実質的な企業の負担は約1割まで抑えられます。
企業版ふるさと納税の最大9割控除
企業版ふるさと納税が注目されている最大の理由は、その圧倒的な軽減効果にあります。なぜ最大9割もの税金が安くなるのか、その内訳を詳しく見ていきましょう。
損金算入による約3割の軽減
法人が自治体に寄付をした場合、その全額が「寄付金」として損金(経費のようなもの)に算入されます。
- 損金算入の効果 法人実効税率を約**30%**とすると、寄付額の約3割に相当する法人税等が軽減されます。これは企業版に限らず、一般的な自治体への寄付でも受けられるメリットです。
税額控除による最大6割の上乗せ
企業版ふるさと納税独自のメリットが、この「税額控除」の上乗せです。
- 税額控除の内訳 法人住民税で寄付額の最大40%、法人税で最大10%、法人事業税で最大**20%**の控除が受けられます。
- 実質負担の軽減 前述の損金算入(約3割)と合わせることで、合計で寄付額の最大約9割が軽減されます。つまり、100万円を寄付しても、企業の実質的なキャッシュアウトは約10万円で済む計算になります。
令和6年度以降の税制の動向
企業版ふるさと納税は、もともと時限措置としてスタートした制度ですが、地方創生の重要性が高まる中で拡充・延長が繰り返されています。
- 制度の期限 現在の税額控除の特例措置は、**令和10年3月末(2028年3月31日)**末までの延長が決定しています。
- 今後の展望 政府は地方創生を推進しているため、今後も制度の継続やさらなる活用促進が期待されています。最新の税制改正については、内閣府のポータルサイトなどで随時確認することをお勧めします。
(参考:https://www.chisou.go.jp/tiiki/tiikizaisai/portal/)
法人が寄付を行うメリットと効果
返礼品がない企業版ふるさと納税ですが、企業にとっては税制面以外にも多くのメリットがあります。
社会貢献活動による企業広報効果
自治体のプロジェクトを支援することで、企業の社会的責任(CSR)を果たしていることを内外にアピールできます。
- PR効果の活用 自治体のホームページや広報誌に企業名が掲載されるほか、感謝状の贈呈式が行われることもあります。
- SDGsへの貢献 地方創生への取り組みは、SDGs(持続可能な開発目標)の達成にも直結します。これを自社のウェブサイトや統合報告書に記載することで、企業価値の向上やブランディングに繋がります。
地方自治体との新たな連携構築
寄付を通じて特定の自治体と深い関係性を築けることも、大きなメリットです。
- 官民連携のきっかけ 寄付をきっかけに自治体担当者との接点が生まれ、将来的な共同事業や実証実験のパートナーシップに発展するケースがあります。
- 地域課題の把握 自治体が抱える課題を直接知ることで、自社の技術やサービスを活かした新しいビジネスチャンスが見つかる可能性もあります。
企業版ふるさと納税の注意点と制限
メリットの多い制度ですが、実務上注意しなければならない制限がいくつか存在します。
本社所在地の自治体への寄付不可
企業版ふるさと納税において最も間違いやすいルールが、寄付先の制限です。
- 本社の定義 ここでいう本社とは、地方税法上の「主たる事務所または事業所」を指します。
- 制限の内容 本社が所在する都道府県および市区町村への寄付については、最大6割の税額控除を受けることができません。例えば、東京都新宿区に本社がある企業は、東京都や新宿区への寄付でこの制度を利用することはできません。
1回10万円以上の寄付要件
少額の寄付では制度の対象にならない点にも注意が必要です。
- 最低寄付金額 1つのプロジェクトに対する寄付額が10万円以上である必要があります。
- 複数回の合算 年度内に複数回に分けて寄付を行う場合でも、1回ごとの手続きが10万円を下回ると対象外となる可能性があるため、事前に自治体へ確認しましょう。
寄付の見返りとなる利益供与禁止
企業版ふるさと納税は、あくまで「無償の寄付」である必要があります。
- 禁止されている行為 寄付をした見返りとして、自治体から補助金を受け取ったり、公共事業の入札で有利な扱いを受けたりすることは固く禁じられています。
- コンプライアンスの遵守 これらに抵触すると、税額控除が受けられないだけでなく、企業の社会的信用を損なう恐れがあるため、透明性の高い手続きが求められます。
寄付のスケジュールと手続きの流れ
企業版ふるさと納税をスムーズに行うための、一般的な手続きの流れを解説します。
寄付先の選定と申し込み手順
まずは、自社の理念や事業内容に合致する自治体のプロジェクトを探します。
- プロジェクトの探し方 内閣府のポータルサイトや、企業版ふるさと納税の仲介サイトを活用するのが効率的です。
- 申し込みの意思表示 寄付したいプロジェクトが決まったら、自治体へ「寄付申出書」を提出します。多くの自治体では、ウェブサイトから様式をダウンロードできるようになっています。
寄付金の払い込みと受領証の保管
自治体から申し込みの受理連絡が来たら、実際に寄付金を払い込みます。
- 払い込みのタイミング 自治体によって、プロジェクトの開始前か完了後かなど、払い込みのタイミングが異なる場合があります。
- 受領証の重要性 入金確認後、自治体から「寄付金の受領証」が届きます。これは税務申告で必須となる書類ですので、紛失しないよう大切に保管してください。
法人税申告時の税額控除手続き
寄付をしただけでは税金は安くなりません。決算時の確定申告で手続きを行う必要があります。
- 申告書類への記載 法人税の確定申告書に、企業版ふるさと納税の適用を受ける旨を記載し、自治体から発行された受領証の写しを添付します。
- 税理士への相談 控除額の計算は複雑になる場合があるため、事前に顧問税理士へ**「企業版ふるさと納税を利用した」**旨を伝えておくとスムーズです。
企業版ふるさと納税のよくある質問
導入を検討する際によくある疑問についてお答えします。
赤字企業における節税効果の有無
**「赤字の場合でもメリットはある?」**という質問は非常に多いです。
- 税額控除の性質 税額控除は「納めるべき税金」から差し引く仕組みです。そのため、赤字で法人税等の支払いが発生しない場合は、残念ながら税額控除のメリットを享受できません。
- 損金算入の繰り越し 損金算入による欠損金の繰り越しなどは可能ですが、最大9割軽減という最大のメリットは活かせないため、黒字転換の見込みがある時期に検討するのが一般的です。
決算期に合わせた寄付の期限
**「いつまでに寄付をすれば今期分に間に合う?」**という点も重要です。
- 寄付の完了期限 原則として、自社の決算日当日までに自治体への入金が完了している必要があります。
- 余裕を持った手続き 自治体側の事務処理や銀行の営業時間の都合もあるため、決算ギリギリではなく、少なくとも2週間〜1ヶ月前には手続きを開始することをお勧めします。
まとめ
個人版と企業版ふるさと納税の最大の違いは、**「返礼品の有無」と「税制上の軽減率」**にあります。
企業版ふるさと納税は、返礼品こそありませんが、最大約9割という極めて高い節税効果を得ながら、地方創生に貢献できる優れた制度です。本社所在地以外の自治体への寄付や、1回10万円以上といったルールを正しく理解し、計画的に活用することで、企業の社会的な信頼向上と財務面でのメリットを両立させることができます。
まずは自社の関心がある地域のプロジェクトを探すことから始めてみてはいかがでしょうか。
株式会社Luck field Kmでは、企業版ふるさと納税のマッチング支援を行っています。無料でサポートいたしますので、お気軽にお問い合わせください。